
Asesoría en seguros de incendio · Todo Chile
Gestionamos tu siniestro, desde la póliza hasta la indemnización
Seguros de incendio hipotecario y de incendio hogar. Solo cobramos si consigues tu indemnización.
Evaluación gratuita por WhatsApp
Expediente técnico // coberturaHonorario condicionado a éxito
Sección 01Coberturas gestionadas
Siniestros que gestionamos
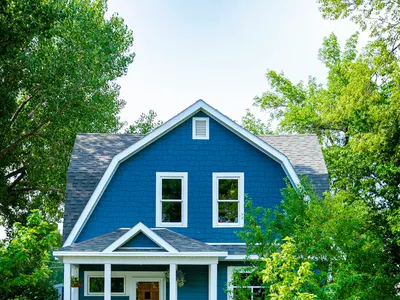
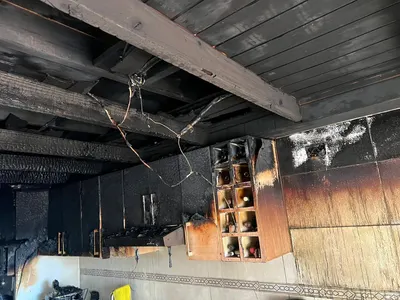
Si tu casa tiene un crédito hipotecario o un seguro de incendio hogar, estos daños pueden estar cubiertos por tu póliza.
- Claus. 01
- Claus. 02
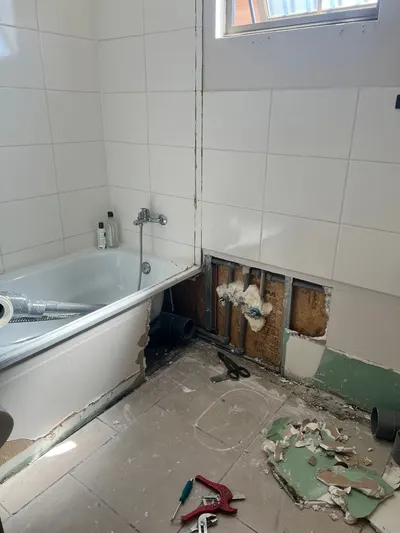
Rotura de cañerías
Daños por filtraciones y rotura de cañerías dentro de tu casa.
Revisión de pólizaConsultar
- Claus. 03
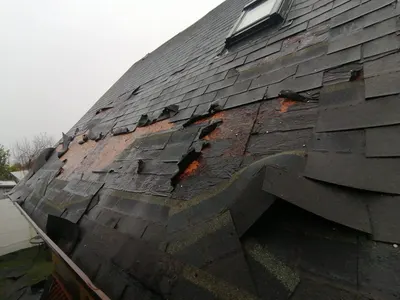
Temporal, riesgos de la naturaleza e inundaciones
Daños en techos, muros e interiores por lluvia, viento o inundación.
Revisión de pólizaConsultar
- Claus. 04
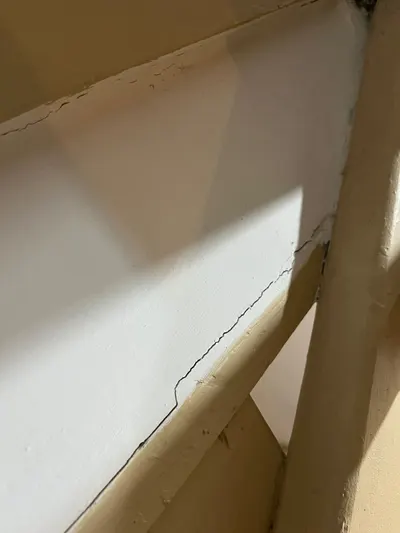
Revisamos tu póliza y confirmamos si tu siniestro está cubierto.Evaluar cobertura sin costo
Sección 02Método de expediente técnico
Cómo trabajamos
Empezamos por leer tu póliza en detalle: los plazos para presentar el siniestro, las coberturas contratadas y las condiciones particulares que definen cómo debe presentarse el reclamo. Con ese análisis preparamos y presentamos el siniestro, y te acompañamos durante todo el proceso frente a la compañía, con el objetivo de conseguir la indemnización que te permita reparar los daños.
01
Revisamos tu póliza: plazos, coberturas y condiciones particulares.
Paso 1 de 5
02
Preparamos y presentamos el siniestro dentro de plazo.
Paso 2 de 5
03
Inspeccionamos los daños y presentamos el presupuesto de reparación.
Paso 3 de 5
04
Te acompañamos frente a la compañía durante todo el proceso.
Paso 4 de 5
05
Obtienes la indemnización que te permite reparar los daños.
Paso 5 de 5
Sección 03Valor técnico y compromiso
Por qué elegirnos
Honorario a éxito · Compromiso D&S
Nuestros honorarios dependen de tu resultado. Solo cobramos si logramos conseguir la indemnización. Si el siniestro no se paga, no hay honorario.
Es la forma más honesta de decir que nuestro interés y el tuyo apuntan al mismo lado: no cobramos por presentar un reclamo, cobramos cuando ese reclamo termina en dinero en tus manos.
Conocemos el otro lado del mostrador.
Seis años gestionando siniestros de incendio hipotecario y de incendio hogar, junto con nuestros cursos aprobados de liquidación de siniestros y la formación de nuestro constructor civil, nos dieron algo que no se aprende leyendo una póliza: sabemos cómo actúa un liquidador, qué revisa, qué pregunta, qué busca desestimar y en qué punto del proceso se inclina la balanza.
- Cláusula 01
Sabemos cuándo hay que denunciar.
Cada póliza fija plazos para presentar la denuncia del siniestro. Un día tarde puede significar una cobertura discutida o derechamente rechazada. Identificamos ese plazo desde el inicio y trabajamos contra él.
- Cláusula 02
Sabemos cuándo y cómo impugnar.
La impugnación tiene su ventana y su forma. No basta con estar en desacuerdo: hay que presentarla dentro de plazo, con el fundamento técnico correcto y apuntando al error específico del informe.
- Cláusula 03
Sabemos debatir cuando el deducible está mal aplicado.
Cuando el liquidador aplica un deducible que la póliza no contempla en ese caso, o lo calcula sobre una base equivocada, lo planteamos con la cláusula particular a la vista y el cálculo corregido.
- Cláusula 04
Sabemos discutir un infraseguro mal aplicado.
El infraseguro es donde más dinero se pierde sin que el asegurado lo note. Revisamos si la proporción está bien determinada y, cuando no lo está, la impugnamos con el respaldo técnico que exige la compañía.
- Cláusula 05
Hacemos seguimiento constante de cada caso.
No presentamos el siniestro y desaparecemos. Cada expediente se revisa de forma permanente: qué falta, en qué etapa está, qué respondió la compañía y cuál es el siguiente paso. No tienes que perseguirnos para saber cómo va tu caso.
Sección 04Equipo y trayectoria
Quiénes somos
D&S Consultor es una asesoría y consultoría en seguros de incendio con base en Curicó, Región del Maule, que trabaja en todo Chile.
Nacimos hace seis años con una constatación simple: la mayoría de las personas paga un seguro de incendio, asociado a su crédito hipotecario o contratado de forma independiente, sin saber realmente qué cubre, cuánto cubre ni qué debe hacer cuando ocurre un siniestro. Nuestro trabajo es cerrar esa brecha entre la póliza que firmaste y la indemnización que efectivamente te corresponde.
Nuestro equipo está formado por especialistas en seguros con cursos de liquidación de siniestros aprobados y por un constructor civil. Esa combinación, la mirada técnica del seguro y la mirada técnica de la construcción, es la que nos permite evaluar un daño con criterio real: no solo si está cubierto, sino cuánto cuesta efectivamente repararlo.
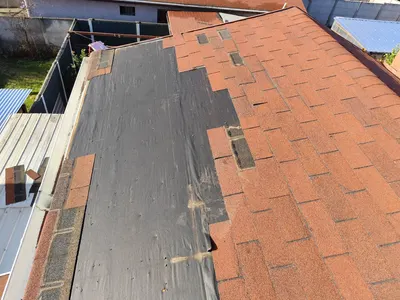
Registro audiovisualProceso de asesoría
Mira cómo trabajamos
Expedientes en línea
Consulta el estado de tu caso
Si ya eres cliente, revisa en qué etapa está tu caso.
Orientación previaSin compromiso
Evaluación gratuita por WhatsApp
Revisamos tu siniestro por WhatsApp, sin costo. Si hace falta, coordinamos una videollamada según disponibilidad.
Sección 05Condiciones y resolución
Preguntas frecuentes
Art. 01¿Cuánto me va a pagar el seguro por los daños de mi casa?
No existe un monto único: depende de la liquidadora que tome el siniestro, porque cada una trabaja con criterios y valores de mercado distintos. También influyen los metros cuadrados afectados y la materialidad de construcción de los sectores dañados. Por eso no entregamos cifras estimativas antes de inspeccionar: preferimos evaluar tu caso concreto antes que darte un número que después no se cumpla.
Art. 02¿Cuándo se pagan sus honorarios?
Nuestros honorarios corresponden al 20% de la indemnización, más IVA, y los pagas tú una vez finalizado el proceso y después de haber recibido tu indemnización. Nunca los paga el banco ni la aseguradora. Ejemplo: si se consigue una indemnización de $1.000.000, los honorarios son $238.000 (20% = $200.000 + IVA $38.000).
Art. 03¿Cuánto demora el trámite completo?
Generalmente entre 45 y 90 días, desde la denuncia del siniestro hasta el pago de la indemnización. Hay casos que se resuelven en menos tiempo y otros que tardan más, porque las liquidadoras pueden solicitar prórrogas para extender el plazo de evaluación del siniestro.
Art. 04Si ya cobré mi seguro antes, ¿puedo volver a hacerlo?
Sí. El seguro hipotecario se puede gestionar durante todos los años en que pagues el crédito, y el seguro de incendio hogar, durante toda la vigencia de la póliza. El único requisito es que, en cada siniestro gestionado, se realicen las reparaciones de los daños que ese siniestro dejó.
Art. 05¿Cuánto plazo tengo para denunciar un siniestro?
Depende de la póliza contratada. Los plazos habituales son de 5, 10, 15, 30, 45, 60 o 90 días. Por eso lo primero que hacemos al tomar un caso es revisar la póliza y confirmar el plazo exacto que te aplica, porque presentar la denuncia fuera de plazo puede significar la pérdida de la cobertura.
Art. 06¿Qué pasa si decido no continuar con el proceso?
Si desistes después de realizada la inspección, se cobra el costo de esa inspección, que la asesoría ya asumió. Es el único monto que se paga sin indemnización de por medio, y está establecido en el contrato antes de comenzar.
Art. 07¿Qué pasa si la aseguradora rechaza mi siniestro?
Si el siniestro es rechazado, no se cobran honorarios. Evaluamos el informe de rechazo y, cuando corresponde, presentamos la impugnación dentro de plazo.
Sección 06Canales directos
Cuéntanos qué le pasó a tu casa
Escríbenos por WhatsApp y evaluamos tu siniestro sin costo. Atendemos online en todo Chile.
- Instagram: @dys.consultor